高拓讯达启动北交所IPO辅导
10月21日,据证监会官网披露,高拓讯达(北京)微电子股份有限公司正式向北京证监局办理辅导备案登记,辅导机构为中国国际金融股份有限公司,辅导协议签署时间为10月19日。
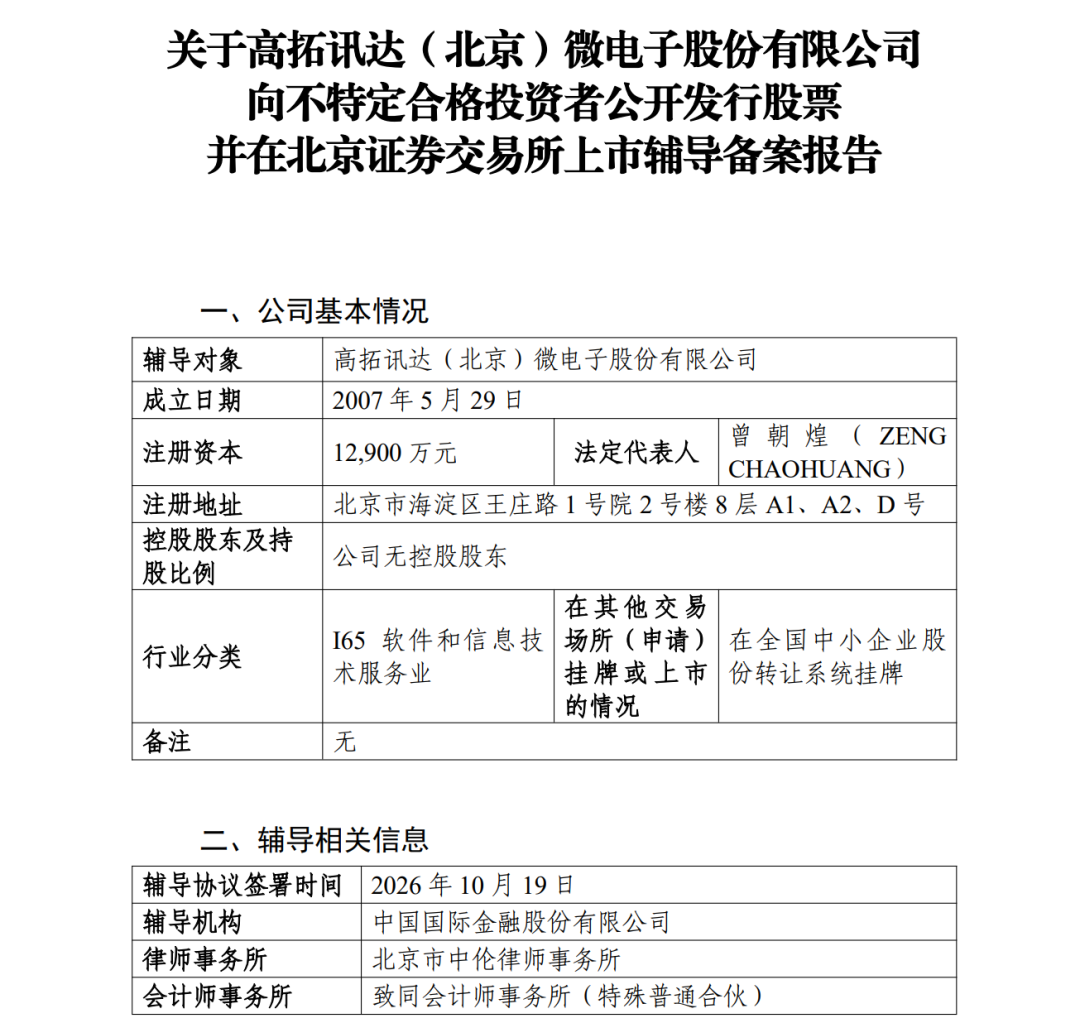
这家成立于2007年、在Wi-Fi和电视接收芯片领域深耕近二十年的芯片设计企业,正式向北交所发起冲刺。于大众而言,高拓讯达的名字远不如其客户:海信、TCL、创维、小米、萤石、安克创新等来得熟悉。但在全球智能摄像头和电视机的主板深处,这家公司的芯片正在扮演着“眼睛”和“耳朵”的角色。按2024年销量测算,高拓讯达在全球智能摄像头(IPC)领域的Wi-Fi芯片市占率约50%,在全球电视机硅调谐器芯片市场的份额约27%,是名副其实的细分赛道“隐形冠军”。
高拓讯达成立于2007年,采用Fabless(无晶圆厂)经营模式,主营无线通信系统级芯片和广播电视信号接收芯片。公司的两条核心产品线,走过了截然不同的成长轨迹。电视接收芯片是公司的“起家业务”。其硅调谐器芯片(ATBM2xx系列)和数字电视解调器芯片(ATBM88xx系列)是全球三大供应商之一,其中硅调谐器全球市场份额约30%。公司作为主要完成单位参与的“DTMB系统国际化和产业化的关键技术及应用”项目,曾获得国家科技进步一等奖。在电视机这个成熟市场,高拓讯达的芯片保障了国内电视产业链核心元器件的供应安全。
Wi-Fi芯片则是公司近年增长的核心引擎。2025年,Wi-Fi产品收入3.85亿元,占营业收入的71.88%,其中Wi-Fi芯片收入2.39亿元,Wi-Fi模组收入1.34亿元;电视接收芯片收入1.50亿元,占比28.03%。
智能安防是Wi-Fi芯片最大的落地场景。2024年,公司Wi-Fi芯片及模组在IPC领域的销量约7000万片,全球智能摄像头市场出货量为1.37亿台,据此计算市占率约50%。客户名单覆盖了安克创新、萤石网络、小米、华橙网络、tp-link等主流安防监控品牌,以及海信、创维、TCL和小米等一线电视品牌。这种“安防+电视”的双场景覆盖,使公司在消费电子周期的不同波动中具备了更强的收入韧性。
从技术演进看,高拓讯达正处于产品代际切换的早期阶段。2025年,公司Wi-Fi 6产品收入从2024年的2222万元飙升至7835万元,增幅约253%;出货量从640万颗增至2087万颗,同比增长约225.8%。Wi-Fi 6在Wi-Fi业务收入中的占比由6.93%提升至20.36%。
但结构切换远未完成。Wi-Fi 4产品收入仍占Wi-Fi业务收入的79.64%,从出货量看占比更高达83.87%。公司目前已量产的最高代际产品为Wi-Fi 6,Wi-Fi 6E/7及下一代Wi-Fi 8技术仍在研发推进中。这意味着,高拓讯达当前的增长仍主要依靠成熟制程产品的规模出货,Wi-Fi 6的放量虽然增速惊人,但基数尚小,对整体收入结构的改写仍需时间。
研发投入的强度是支撑代际升级的基础。2025年研发投入9457万元,占营收17.66%,研发人员98人,占员工总数的59.04%。对于一家营收5亿级别的芯片设计公司而言,这一投入比例处于合理区间,但绝对值并不宽裕。Wi-Fi 7和Wi-Fi 8的研发竞赛需要持续的资金投入,这也是公司选择在这个时点推进北交所上市的现实考量之一。
从财务数据看,高拓讯达2025年的业绩表现呈现出“利润增长、质量分化”的特征。2025年,公司实现营业收入5.35亿元,同比增长19.94%;归母净利润5576万元,同比增长27.61%;扣非净利润5103万元,同比增长21.25%。综合毛利率33.92%,较2024年的34.45%小幅下降0.53个百分点,主要受Wi-Fi模组收入占比提升影响。
利润端的增长是扎实的,但现金流和运营指标提供了另一个视角。2025年经营活动现金流量净额为3534万元,较2024年的4866万元下降约27.4%,低于当年5576万元的净利润。公司解释称,现金流下降主要由于战略备货增加、支付货款增多。与之对应,存货周转率从4.58次降至3.81次,应收账款周转率从12.36次降至10.35次。
备货和周转放缓,在芯片设计公司中并不罕见,尤其是在上游晶圆产能紧张或产品代际切换的节点上,提前锁定供应是合理的经营决策。但库存能否顺利转化为销售、应收账款能否如期回款,将直接影响公司后续的现金流健康度。
公司在公开转让说明书中也提示,应收账款周转率下降与重要直销客户视源股份期末应收账款增加有关,部分新产品在2025年下半年才批量出货,回款节奏需要结合后续数据持续观察。
公司向前五大客户的销售占比有所上升,而作为Fabless企业,其晶圆制造和封测依赖外部供应商,近四成采购来自中芯国际。这种“客户集中+制造外包”的组合,在芯片设计行业是常态,但也意味着公司对单一客户订单波动和上游产能分配的敏感度较高。
高拓讯达的股权结构较为分散,公司无控股股东。实际控制人曾朝煌(ZENG CHAOHUANG)直接持有公司15.4320%的股份,并通过担任高拓企业(员工持股平台)执行事务合伙人,以及高水、拓德、拓清三家合伙企业的一致行动安排,与林志好、贾珂、王晓晖、许莱、陈辉等自然人签署一致行动协议,合计控制公司27.58%的表决权。
外部机构股东中,复朴投资旗下三只基金合计持股11.65%;凯旋创投旗下两只基金合计持股6.23%;由Timothy Cook Draper控制的Draper Associates、DragonFund Partners及JABE合计持股4.04%;清科旗下基金合计持股2.61%。股东阵容涵盖了人民币基金和美元基金,其中Draper Associates的入局可以追溯到公司早期的美元架构阶段。
从2007年成立到如今启动北交所辅导,高拓讯达用近二十年时间在电视接收芯片和Wi-Fi传输芯片两个细分市场建立了自己的位置。全球智能摄像头Wi-Fi芯片约50%的市占率、电视硅调谐器约27%的全球份额、Wi-Fi 6收入253%的增速,这些数据勾勒出一家“隐形冠军”的产业底色。
但隐形冠军的资本化之路,同样需要回答增长质量的问题。Wi-Fi 4仍占八成出货量,Wi-Fi 6的放量尚在早期;利润增长的同时,经营现金流下降27%,存货和应收周转双双放缓;27.58%的控制权比例和分散的股权结构,需要辅导和审核阶段的充分论证。
北交所提供了适配的资本平台,但从“细分市场领先”到“可持续的公众公司”,中间还隔着产品代际升级的兑现、运营效率的修复和治理结构的持续规范。中金公司的辅导已经启动,2026年底至2027年的申报窗口,将是检验这家芯片设计公司成色的第一个节点。
评论 (0)