又一细分赛道龙头,科大智能冲刺港股IPO!
近日,据港交所披露,科大智能科技股份有限公司(以下简称“科大智能”)向港交所主板递交上市申请书。这是继2026年1月首次递表后,科大智能第二次叩响港交所的大门。


科大智能是国内最早进入配用电自动化领域的企业之一,核心业务涵盖工业设备及基于系统的解决方案的设计、制造与销售,包括配套电气设备、储能系统及工业机器人业务。
根据弗若斯特沙利文的资料,按2025年全国收入计,科大智能位列中国一二次融合断路器市场第二、环网柜市场第六、馈线终端单元(FTU)市场第二及配电终端单元(DTU)市场第四。
作为2011年就登陆深交所创业板的科大智能,在资本市场的资历已经超过十年,为何要在此时选择赴港上市?
01
从中科大走出的上市公司
2002年,公司前身上海中科大鲁能集成科技有限公司在上海成立,由中科大资产经营有限责任公司与核心管理层共同创立。2010年完成股份制改造,2011年5月,科大智能成功在深交所创业板挂牌上市。
上市后的几年,科大智能借着资本市场的力量开启了一轮密集的并购扩张。2014年至2016年,公司相继收购了上海永乾、烟台科大正信、冠致自动化以及华晓精密等企业。这轮扩张让科大智能的版图迅速扩大,业务从单一的配用电自动化延伸到了工业机器人和智能制造领域,营收规模也一路水涨船高。
然而,并购带来的并非全是甜蜜。近年来,受传统汽车行业低迷及市场竞争加剧影响,其收购的冠致自动化、华晓精密等智能制造业务持续亏损。科大智能在2023年陷入了亏损1.71亿元的泥潭。
面对困局,管理层做出了一个果断的决定——剥离非核心资产。
2023年5月,公司转让江苏宏达电气5%股权,宏达电气由控股变为参股。2024年1月,公司把科大智能(合肥)科技有限公司50%股权转让给合肥松果电源科技合伙企业,合肥公司同样由控股变为参股;同月完成冠致自动化、华晓精密的剥离。
这场“瘦身”让公司2024年的营收从30.25亿元下滑至26.87亿元,但同时也为后续的利润修复扫清了障碍。
经历了扩张、阵痛与出清,科大智能如今的战略重心已彻底转向了“电力设备及储能+智能机器人”的双轮驱动。
02
左手电力设备及储能
右手工业机器人
目前,科大智能的主营业务围绕“电力设备及储能”和“智能机器人”两大板块展开,通过系统级技术与产品整合,为大型工业客户提供“硬件+软件”的全链路服务。
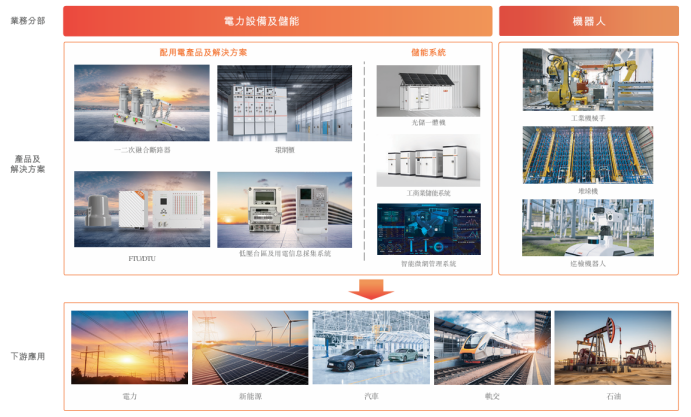
电力设备及储能是公司的绝对基本盘。自2002年成立以来,科大智能便深耕智能配用电领域,产品与解决方案已部署在全国31个省级行政区域的电网中,已为中国最大的国有电网公司供货超过20年,并服务于钢铁、石油、冶金等高耗能行业的企业。
围绕“源网荷储”全产业链,公司构建了完整的产品矩阵。在源侧,提供分布式电源接入单元、光伏规约转换器等并网设备;在网侧,核心产品包括一二次融合断路器、环网柜、FTU及DTU等配电自动化设备;在荷侧,覆盖低压台区及用电信息采集系统;在储侧,则推出集装箱式储能系统、工商业储能柜及电网友好型构网型储能。
根据弗若斯特沙利文的数据,2025年公司的工商业储能系统出货量位居中国前十。在高能耗细分领域,2025年公司的工商业储能系统出货量位居中国前三。

机器人板块则聚焦于工业场景的智能化升级,核心产品包括工业机械手、堆垛机和巡检机器人。按弗若斯特沙利文的统计,以2020年至2025年累计收入计,公司的工业机械手位居中国第一,锂电行业SRM堆垛机同样位居中国第一。
在汽车制造领域,其研发的工业机械手已全面覆盖乘用车生产各工艺环节;在锂电制造领域,堆垛机成功应用于多家行业头部客户的产线;在巡检领域,产品覆盖电力、轨交、空分、石油等行业。
这两大板块并非孤立存在,而是共享技术底座与客户渠道。招股书显示,2023年至2026年上半年,共有37家核心客户同时覆盖了电力设备与机器人的采购需求,电力板块向该客户群累计贡献收入39.15亿元,机器人板块贡献7.25亿元。这种交叉销售能力,构成了公司在大型工业客户拓展上的隐形壁垒。
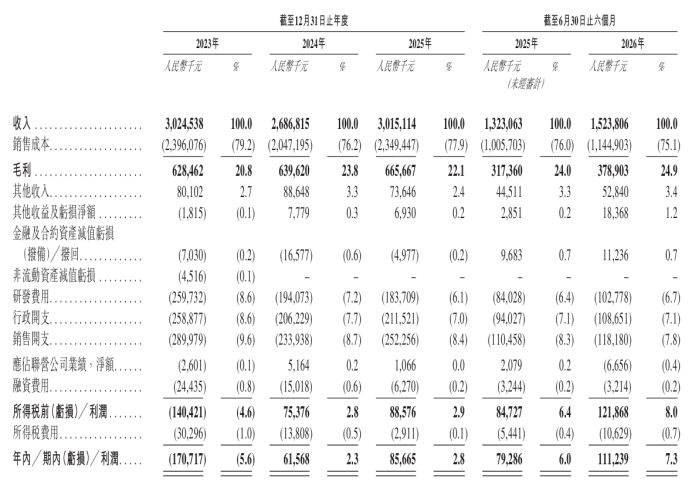
随着亏损资产的剥离,以及业务订单的放量,科大智能近年来的财务表现也逐渐回暖。
2023年至2025年,公司总收入分别为30.24亿元、26.86亿元和30.15亿元。2024年,公司净利润转正至6157万元;2025年增至8566万元;2026年上半年,公司实现营收15.24亿元,净利润进一步达到1.11亿元。
03
算电协同与出海
能否撑起下一个十年?
站在港股IPO的门槛上,科大智能的下一步战略布局指向了两个明确的方向:踩中算电协同的产业风口,以及加速出海。
从行业热度来看,随着AI大模型的爆发,AIDC(智算中心)建设热潮兴起,其高功率密度特性对传统配网和供电架构提出了颠覆性改造需求。
科大智能在半年报中明确提出,公司正加速布局算力供配电前沿技术,依托主动配电网、储能相关技术积累,把握源网荷储一体化、算力基础设施升级带来的市场机遇。
出海,则是其寻求增量的另一张牌。2026年6月,公司与华西能源签署了总价约1.3亿美元的伊拉克热电厂设备采购框架合同。此外,公司在2026年5月以1.51亿元收购了浙江江山源光电气70%股权,借其拥有的北美UL、欧洲KEMA等国际认证,快速打通了海外销售渠道。
但资本市场在审视增长故事的同时,也会注意到科大智能面临的现实考验。机器人领域的市场竞争依然激烈,要想真正实现“双轮驱动”,科大智能需要在稳住能源基本盘的同时,尽快找到机器人业务的新增长点。
从剥离亏损资产到利润连续改善,科大智能用两年时间完成了一次艰难的基本面修复。当它带着“能源+机器人”的标签来到港股,面对更为多元和国际化的投资者,真正的考验才刚刚开始。
港股市场是否愿意为这家A股老将给出估值溢价,取决于数字能源的高增长能否延续,算电协同与出海战略能否落地,以及机器人业务能否真正完成重构。
评论 (0)